|
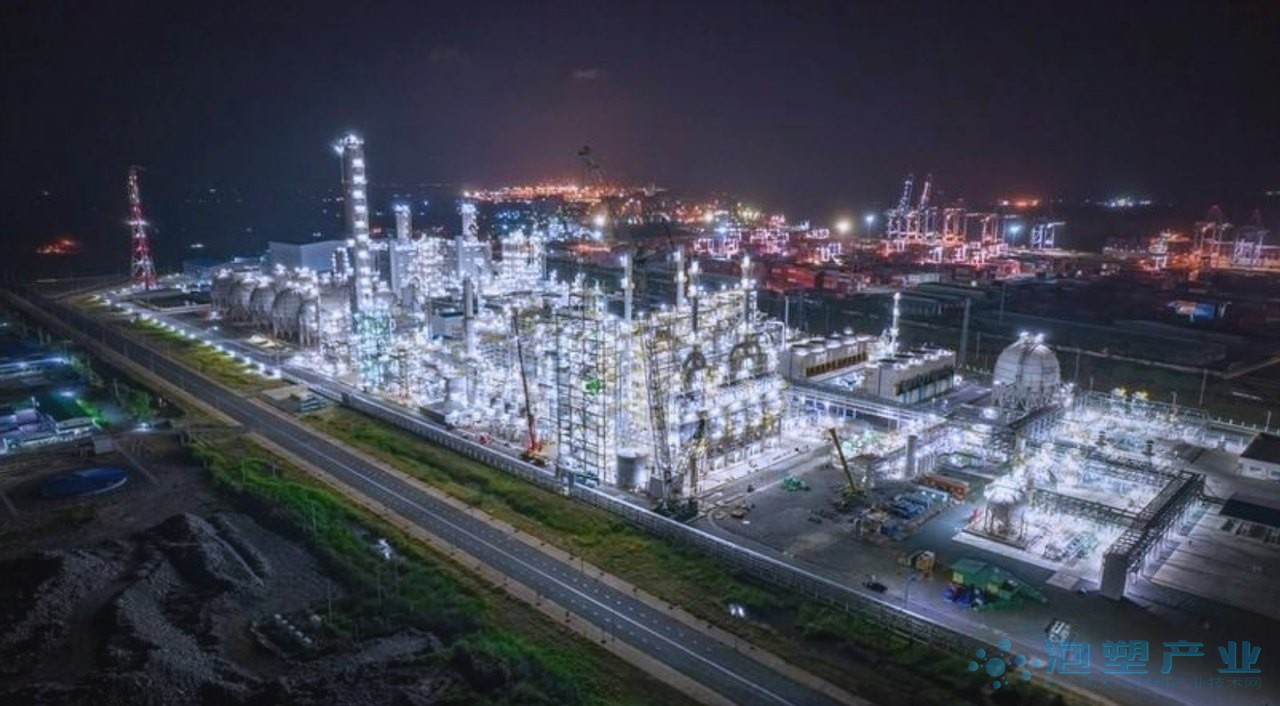
近日,全球氨纶龙头晓星 TNC(Hyosung TNC)官宣,其位于越南巴地头顿省富美 2 工业园的生物基 BDO 项目正式开启商业化生产。据天天化工网报道[1],韩国晓星 5 万吨生物基 BDO 商业化投产已经落地,该项目总投资 10 亿美元,构建起从甘蔗糖到生物基 BDO、再到生物基 PTMEG、最终到生物基氨纶的完整垂直产业链,是全球首条甘蔗原料一体化生物基弹性材料生产线。 对发泡材料行业而言,这条新闻的重要性不在氨纶本身,而在于它把生物基 BDO 这一层从实验室概念推进到了万吨级的商业化供应。在现有的聚氨酯发泡产业链里,硬泡与软泡用的聚醚多元醇(业内俗称白料)的上游主要是环氧丙烷与四氢呋喃两条路线,异氰酸酯(黑料)则由苯、甲苯和煤路线主导。生物基中间体的商业化,等于在白料的原料端增加了一个可选择的支路。
一、项目的基本盘:一期 5 万吨,远期 20 万吨据该报道[1],晓星 TNC 越南生物基 BDO 项目落地于越南巴地头顿省富美 2 工业园,采用 Geno 甘蔗糖发酵工艺。项目一期生物基 BDO 产能 5 万吨/年,厂区预留了基建空间,远期可扩产至 20 万吨/年。项目已于 2026 年 8 月 31 日实现商业投产。甘蔗原料由 VIVE 可持续供应计划完成独立溯源核验,从源头管控原料合规性。
需要注意的一个措辞差别是:报道用的是"开启商业化生产"和"商业投产",而不是"达产"。因此 5 万吨/年是设计产能口径,实际开车负荷与产品合格率仍需以运营方后续披露为准,本文不对实际产量作任何推断。 二、为什么说 BDO 这一层对发泡链条有实际意义BDO(1,4-丁二醇)在聚氨酯体系中不是一个边缘单体,它是聚酯多元醇与 PTMEG 两条路线共用的关键中间体,但两条路线里 BDO 的角色并不相同。在聚酯多元醇路线中,BDO 是参与缩聚的二元醇组分,与二元酸一起构成聚酯骨架;在聚醚多元醇路线中,BDO 先脱水生成四氢呋喃(THF),THF 再开环聚合得到 PTMEG(聚四亚甲基醚二醇),因此 PTMEG 是 BDO 的下游产物,而不是与 BDO 并列的上游原料。需要说明的是,BDO 的主流生产工艺包括 Reppe 法(乙炔与甲醛合成 1,4-丁炔二醇后加氢)、顺酐加氢法与丁二烯法等,与「顺酐加氢」并不是同一回事;无论走哪条工艺,BDO 脱水制 THF、THF 聚合成 PTMEG 都是既有的成熟工业链条,生物基路线的差别只在上游碳源。这条关系在国标层面有明确落点:GB/T 25254-2022《工业用聚四亚甲基醚二醇(PTMEG)》于 2022 年 4 月 15 日发布、2022 年 11 月 1 日实施,全部代替 GB/T 25254-2010,属于产品类标准,国际标准分类号为 83 橡胶和塑料工业下的 83.040 橡胶和塑料用原料,归口单位为全国塑料标准化技术委员会,主管部门为中国石油和化学工业联合会。本文所引的国家标准登记信息均取自全国标准信息公共服务平台[2][3]。 换句话说,当 PTMEG 这一层具备可持续来源的原料时,走聚醚路线的聚氨酯弹性体(氨纶软段、部分 TPU 软段)就有了新的低碳路径;而 BDO 同时是聚酯多元醇的醇组分,聚酯型体系也会跟着受益。这条路径对发泡行业的意义在于:软泡与硬泡的配方体系里,聚酯型多元醇本来就在用,只是成本与供应稳定性一直是选型的约束条件;多一个可追溯的生物基来源,等于在原料端多了一个可评估的选项,而不是一个必须立刻切换的结论。 三、Drop-in 属性与外销去向:TPU 与 PBAT 是报道点名的两个出口报道给出的关键判断是:生物基 BDO 与传统化石基 BDO 化学结构一致,属于可直接替代的 Drop-in 中间体,下游客户无需改造生产设备即可使用。这一点的工程含义相当明确——它意味着认证与配方调整的成本被压到了最低,同时也意味着质量控制完全沿用原有的指标体系,不需要为生物基来源重建一套来料判据。 在销售策略上,项目采取"自用托底加外销增量"的模式。产出的生物基 BDO 优先供给集团内部产业链,用来生产生物基 PTMEG 和 regenBio 生物基氨纶;富余部分则面向市场外销。报道点名了两个外销应用方向:一是 TPU,覆盖汽车内饰等热塑性聚氨酯领域;二是 PBAT,即可降解塑料及树脂。 这两个方向与发泡产业都存在交集。TPU 是发泡弹性体中增长最快的品类之一,超临界二氧化碳发泡的 TPU 鞋底、发泡 TPU 密封件与缓冲件都需要聚酯型软段,其中聚己内酯型多元醇是由己内酯(caprolactone)在 BDO 等二元醇作起始剂的条件下开环聚合得到的高纯度聚酯二醇,BDO 在这里提供端羟基并参与链段结构,并不是开环单体本身。PBAT 则是可降解发泡缓冲材料的主要基料之一。报道本身没有把这两条外销通道与发泡应用直接挂钩,属于报道未展开的部分;但从分子结构关系看,BDO 的外销去向与发泡料的原料需求确实是同一棵树上的不同枝条。 四、地理布局与认证链条:为什么把这件事放在越南报道描述的产业链路径是:越南甘蔗产区(甘蔗糖,VIVE 溯源)到富美 2 工业园(生物基 BDO)再到同奈工厂(PTMEG),最后到同奈氨纶工厂(regenBio 生物基氨纶)。整套产业链集中在越南南部产业集群,报道给出的理由是缩短物料运输距离、降低物流成本与碳排放,同时实现原料、中间体、成品全链路管控。 原料端的合规安排同样值得注意。甘蔗农场与采购全流程由 VIVE 可持续供应计划独立核验,报道提到此举意在规避毁林风险,实现从田间到终端成品的全程可追溯,以满足欧美品牌与纺织供应链的 ESG 审核以及碳合规要求,目标市场聚焦欧美高端运动服饰、内衣、牛仔面料的弹性纤维领域。 报道同时援引晓星集团董事长赵显俊的说法:生物业务是把传统化石原料替换为植物基原料,将成为晓星未来百年发展的核心支柱。这一表述属于企业自述的战略性判断,本文仅作为引述记录,不作为对行业趋势的独立结论。 五、对发泡材料企业意味着什么把这件事放到发泡行业的语境里,可以梳理出三条务实的观察。 其一,采购端的备选清单可以多一项,但不必急着动配方。生物基 BDO 的 Drop-in 属性意味着,它在原理上可以直接进入现有的聚酯多元醇与 PTMEG 生产体系,设备与工艺路径不需要改造。但从新闻到可用料源,中间还隔着外销份额、价格政策、区域物流与批次一致性等多个环节。多数发泡企业短期内的合理做法是把这条路线登记在案,而不是调整现有采购结构。 其二,产品端的碳足迹声明需要提前准备。当一个上游中间体具备了独立溯源的生物基来源,下游软泡与硬泡产品若要做碳足迹核算,就必须回答一个此前不成立的问题:这批 BDO 是不是生物基的。报道中关于 VIVE 独立核验的安排,恰恰是这类声明能够成立的前提条件。对准备把低碳作为卖点、尤其是面向欧美市场的出口型发泡企业来说,这类证据链的价值可能比价格差更早体现。 其三,能耗口径值得单独看。生物基路线并不自动等于低碳路线,最终的碳足迹取决于具体工艺与能源结构。在标准层面,GB 21343-2023《电石、乙酸乙烯酯、聚乙烯醇、1,4-丁二醇、双氰胺和单氰胺单位产品能源消耗限额》已于 2023 年 11 月 27 日发布、2024 年 12 月 1 日实施,属于管理类标准,全部代替 GB 21343-2015、GB 31824-2015、GB 30528-2014 与 GB 30529-2014 四项旧标准[3]。这套能耗限额覆盖了 1,4-丁二醇这一品种的能耗约束,也就是说无论原料来自化石路线还是生物基路线,BDO 的生产环节都受同一套限额考核。对采购方而言,这意味着比较不同来源的 BDO 时,除了价格与碳足迹,能耗口径是可以并且应该纳入的第三方维度。 结语晓星 TNC 越南生物基 BDO 项目的商业化投产,把"甘蔗可以变成发泡料的上游中间体"这句话从路线图挪到了产线上。5 万吨的一期规模,对比中国聚氨酯工业协会等行业组织发布的行业动态与政策标准信息所反映的产业体量而言,还不是一个足以改变供需格局的数字;但 20 万吨的远期规划、以及 BDO 作为 Drop-in 中间体所具备的低切换成本,决定了它更像一条已经打开的通道,而不是一次性的产能事件。另需并列看待的是,中国聚氨酯工业协会行业动态栏目同期列出的「欧盟对涉华 1,4-丁二醇(BDO)作出反倾销肯定性初裁」提示,BDO 的跨境贸易政策风险与供应来源多元化是同时发生的两件事,采购端做来源评估时不宜只看产能数字[4]。对发泡行业来说,值得跟进的是三件事:外销份额与价格政策的实际落地、可持续溯源证据在下游碳足迹声明中的可用性,以及生物基来源与化石路线在能耗限额口径下的可比性。本文所述项目数据均来自公开报道,未包含独立验证;涉及产能量产口径的部分以运营方后续披露为准。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |