|
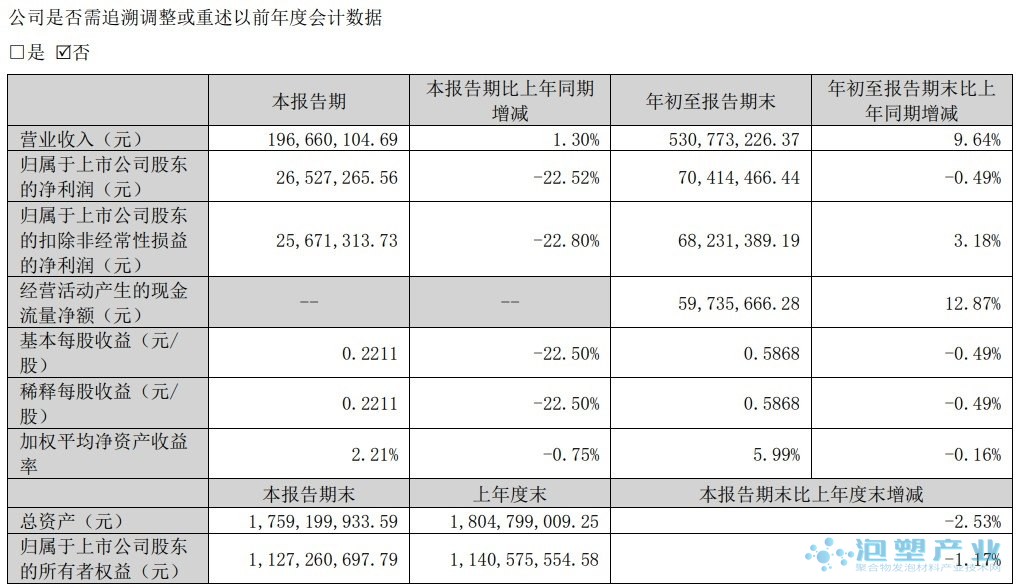
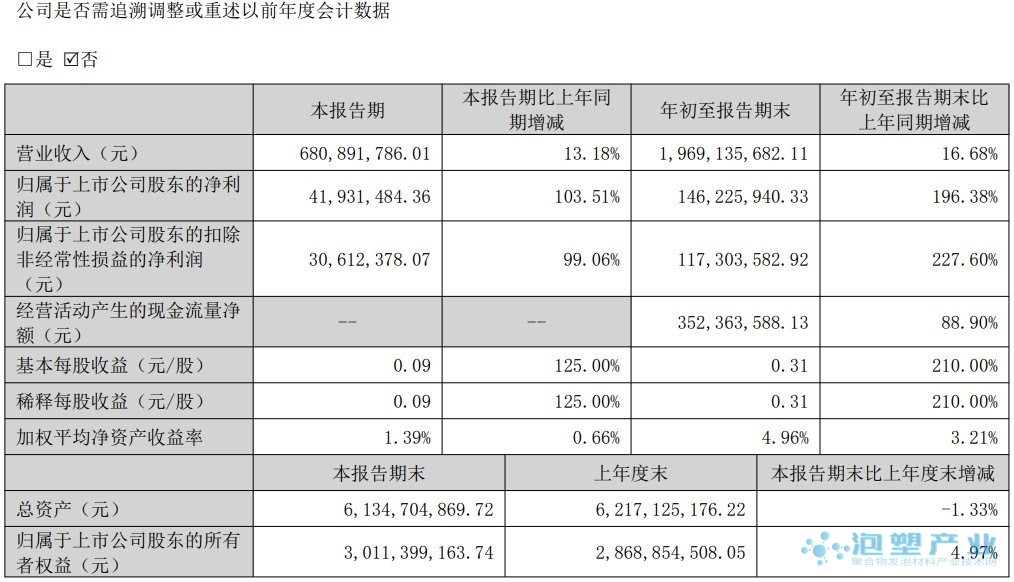
2026年10月27日,伊之密(300415,公告编号2026-036)、拓斯达(300607,公告编号2026-070)、华研精机(301138,公告编号2026-035)在巨潮资讯网同日披露了各自的2026年三季度报告。三份报告放在一起看,前三季度营业收入分别同比增长9.11%、16.68%、9.64%,三家都在增长;但归母净利润的方向完全相反:伊之密同比下降17.56%,拓斯达同比增长196.38%,华研精机同比微降0.49%。 对做发泡制品的厂家来说,这三份财报最直接相关的不是利润本身,而是拓斯达那份里一张分业务板块的表——它的注塑装备板块,正是EPP结构发泡珠粒、PS结构泡沫件这类产品成型设备所在的赛道。下面先把三家的原始数据摆清楚,再谈这组分化对发泡设备采购意味着什么。 一、三份三季报的原始数据1. 伊之密:营收增长9.11%,利润下降17.56%伊之密股份有限公司(证券代码300415)前三季度实现营业收入46.98亿元,同比增长9.11%;归属于上市公司股东的净利润4.65亿元,同比下降17.56%;扣非净利润4.50亿元,同比下降19.09%。单看第三季度,营业收入15.95亿元,同比增长2.31%,归母净利润1.45亿元,同比下降34.05%。 利润为什么掉,钱包在公司的利润表变动分析里说得很直白:前三季度财务费用1.23亿元,上年同期只有2570万元,同比增长378.19%,公司给出的原因是"本期人民币升值,汇兑损失增加所致"。 毛利率的走向也能从利润表里算出来。前三季度营业收入46.98亿元、营业成本32.92亿元,对应综合毛利率约29.9%;上年同期营业收入43.06亿元、营业成本29.33亿元,综合毛利率约31.9%。也就是说,成本端的增长快过收入端约2个百分点。 值得注意的是现金流。前三季度经营活动产生的现金流量净额3.30亿元,同比增长150.10%,公司解释是加大长账龄应收款项催收力度、回款改善,相应转回了前期计提的坏账准备。也就是说,利润的下滑主要来自汇兑和毛利率,而回款本身是在好转的。
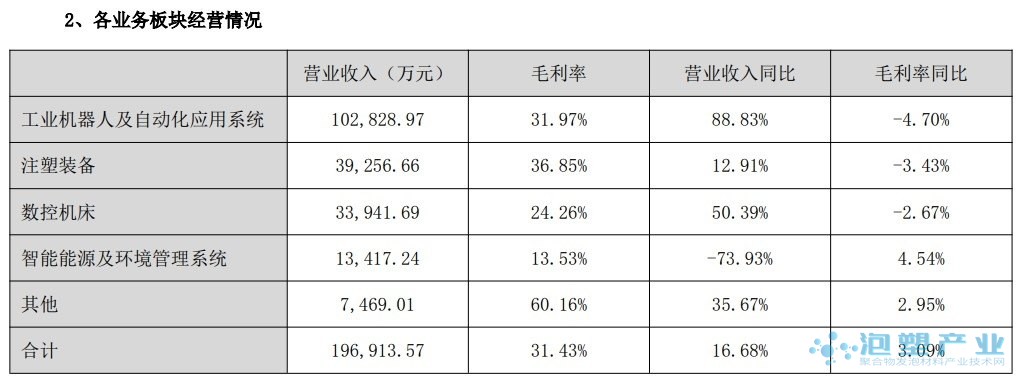
2. 拓斯达:整体利润大增,注塑装备收入增长12.91%广东拓斯达科技股份有限公司(证券代码300607)前三季度实现营业收入19.69亿元,同比增长16.68%;归母净利润1.46亿元,同比增长196.38%;扣非净利润1.17亿元,同比增长227.60%。第三季度单季营收6.81亿元,同比增长13.18%,归母净利润4193万元,同比增长103.51%。 整体毛利率31.43%,同比提高3.09个百分点。但这份财报里对发泡设备采购者最有价值的一张表,是公司自己披露的分业务板块经营情况:
公司对整体利润改善的解释是业务结构优化:工业机器人及自动化应用系统业务收入同比增长88.83%,数控机床业务收入同比增长50.39%,而毛利率只有13.53%的智能能源及环境管理系统业务规模同比减少73.93%,低毛利业务占比下降把整体毛利率拉了起来。 但把注意力收回到注塑装备这一行,会看到一个和整体相反的方向:收入39,256.66万元,同比增长12.91%,毛利率36.85%,同比下降3.43个百分点。公司说明毛利率下降的重要原因是铜、铝等原材料价格上涨以及市场竞争加剧。同时,注塑配套设备及自动供料系统营业收入同比增长19.13%。 这里有一个容易被忽略的结论:拓斯达整体毛利率上升3.09个百分点,并不是因为注塑装备变好了,而是因为注塑装备之外的业务增长更快、还挤掉了一块低毛利业务。注塑装备这条线本身在毛利率上是承压的。 3. 华研精机:前三季度收入增长,第三季度利润下降22.52%广州华研精密机械股份有限公司(证券代码301138)前三季度实现营业收入5.31亿元,同比增长9.64%;归母净利润7041万元,同比微降0.49%;扣非净利润同比增长3.18%;经营活动现金流净额同比增长12.87%。 第三季度明显放缓:营业收入1.97亿元,同比增长1.30%;归母净利润2653万元,同比下降22.52%;扣非净利润下降22.80%。作为对照,公司上半年营收增长15.23%、归母净利润增长20.17%。
成本端,前三季度营业收入同比增长9.64%,营业成本同比增长约13.55%,测算下来综合毛利率同比下降约2.2个百分点。财务费用从上年同期的-189万元转为437万元,公司解释主要受汇率变动产生汇兑损失影响。 二、这组分化对发泡设备采购意味着什么把三家的数字并排看,信号其实是一致的:设备需求并没有明显转弱,但收入增长已经不再等于利润同步增长。压力来源高度相似——市场竞争、原材料成本,以及人民币汇率变化。 对发泡制品厂来说,落到采购决策上有三点是可以直接用的。 第一,看单条产品线的毛利率,不要看公司整体。拓斯达整体毛利率上升3.09个百分点,同一份财报里注塑装备却下降3.43个百分点。只看公司层面的利润增速,很容易得出"设备厂商现在赚钱了、可以议价"或者反过来"厂商在亏钱、一定降价促销"这类与实际相反的判断。发泡结构件用的注塑装备、配套供料系统,应该看的是注塑装备这一行自己的毛利率。 第二,原材料价格的传导已经体现在厂商的毛利率上。拓斯达把注塑装备毛利率下降的原因明确写成了铜、铝等原材料价格上涨加市场竞争。结构发泡件对模具和设备的材质要求高,模具钢、螺杆、机筒这些部分本身就是金属成本的大头。当设备厂商的成本压力来自上游金属而不是需求不足时,"等一等会有更便宜报价"这个判断就不成立了。 第三,汇率这条线对出口型发泡制品厂是双向的。伊之密的利润下滑被公司明确归因于人民币升值带来的汇兑损失,华研精机的财务费用转正同样来自汇兑损失。这两家一个是注塑机整体领先的企业、一个是瓶坯成型设备为主的企业,都在汇率这一项上吃到了压力。反过来看,人民币走弱期间出口订单的价格优势也会跟着收窄,海外建厂或者以进口设备为主的产线,成本端会跟着一起动。 需要说明的是,前三季度塑机行业整体仍在增长,拓斯达注塑配套设备及自动供料系统收入同比增长19.13%,就是一个佐证。这三份报告反映的是竞争格局和利润率的变化,不是需求塌方。 三、写在最后三季报是上市公司公开信息,这篇文章里引用的每一个数字都来自三家公司披露的季度报告原文,包括拓斯达那份分业务板块的经营情况表。三家塑机企业三季报出炉、营收均增长而利润表现分化这一组对比,最早由塑料机械网在2026年10月28日的行业资讯里做了汇总整理,本文在此基础上逐条回到三份季度报告原文核对并补入了分业务板块数据。所有引述的原始公告都可以在巨潮资讯网按证券代码检索到。 对于计划在四季度做设备更新或新增发泡产能的厂家,一个务实的做法是:把询价时的焦点从"整机报价能降多少"挪到"这套设备在两三年内能稳定交付什么规格的泡件、模具和料筒的适配成本是多少"。当厂商之间的收入都在涨、而毛利率走向开始分化时,能够被验证的交付能力和工艺适配性,比价格本身更值得谈。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |