|
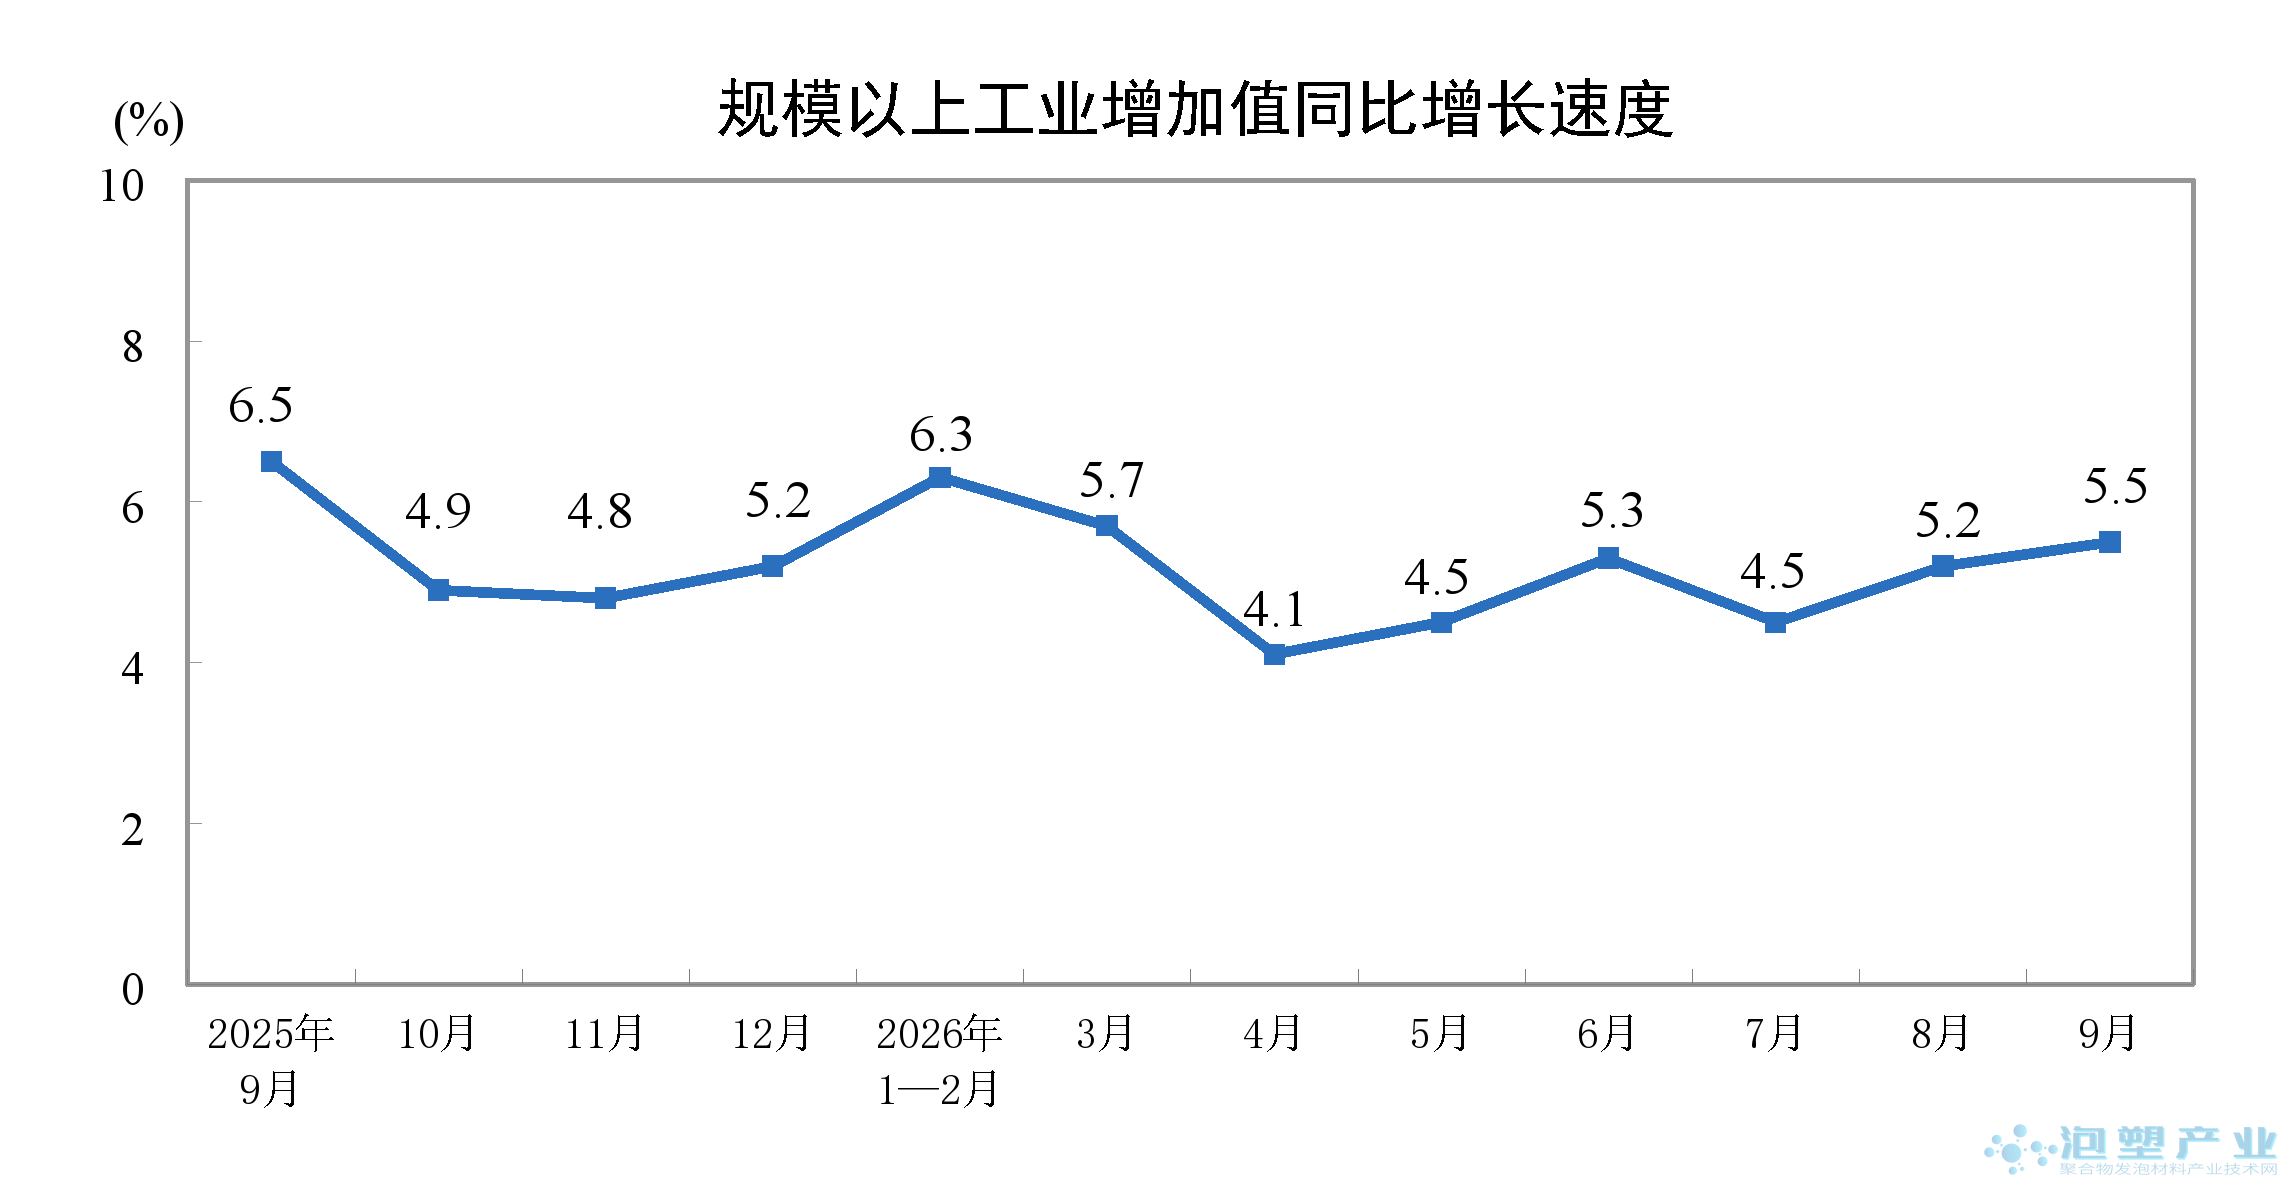
2026年9月份,规模以上工业增加值同比增长5.5%,增速比上月加快0.3个百分点;1—9月份累计同比增长5.3%。这是秋季宏观数据里最亮的一个数字。但对发泡材料行业来说,把41个大类行业摊开看,会发现另一组更有意思的分化:化学原料和化学制品制造业9月增长2.4%,非金属矿物制品业下降2.4%,专用设备制造业却增长12.1%。三个数字放在一起,指向的是一条不太直观的产业链线索。 一、先看三组直接相关的行业数字非金属矿物制品业9月下降2.4%,是唯一负增长的两位数级别行业。 在41个大类行业中有31个行业增加值保持同比增长的背景下,非金属矿物制品业的-2.4%显得格外突出。这个行业分类涵盖水泥、平板玻璃、陶瓷与砖瓦石材制品,以及建筑与工业用的非金属矿物制品。建筑保温板材——挤塑聚苯板(XPS)、聚苯板(EPS)、聚氨酯硬泡保温板——以及建筑用泡沫混凝土制品,主要落在这个行业的下游延伸里。行业整体负增长,意味着以建筑为主要下游的硬泡保温需求,在9月这个传统施工旺季并未提供增量拉动。 化学原料和化学制品制造业9月增长2.4%,是发泡材料的上游。 聚醚多元醇、异氰酸酯、发泡剂、稳泡剂与分散剂构成的原料端,落在这一分类下。2.4%的增速低于全部规模以上工业5.5%的水平,也低于制造业整体6.0%的增速。这意味着上游原料端的产出增速,落后于制造业大盘。对发泡企业而言,这是采购端的一个中性偏宽松信号:原料供应总量不紧,但在下游需求分化(建筑弱、汽车与设备强)的结构下,不同牌号的供应节奏会出现明显差异。 专用设备制造业9月增长12.1%,是三个数字里最亮的一个。 专用设备制造业涵盖塑料机械、橡胶机械、专用零部件制造等。12.1%的同比增速显著高于全部工业的平均水平,在前三季度经济运行的总量数据中也得到呼应——前三季度经济运行总体平稳、高质量发展取得新成效,装备制造业增加值同比增长10.2%,高技术制造业增加值增长14.3%,分别快于全部规模以上工业增加值4.9个和9.0个百分点。设备端的投资强度明显高于生产端,这与过去几年国内发泡装备行业的产品升级方向(伺服节能、多工位模腔、在线密度闭环控制)是自洽的:整机厂在订单结构上向高附加值机型倾斜。
二、三季度产能利用率,把"负增长"的原因说清楚了2026年三季度,全国规模以上工业产能利用率为73.1%,比二季度上升0.1个百分点,比上年同期下降1.5个百分点。分行业看,非金属矿物制品业产能利用率为61.2%,食品制造业70.8%,化学原料和化学制品制造业69.7%,汽车制造业66.2%,纺织业75.1%,黑色金属冶炼和压延加工业75.1%,通用设备制造业79.6%,专用设备制造业77.7%,计算机、通信和其他电子设备制造业80.2%。 把61.2%这个数字和前面的-2.4%放在一起,结论就清楚了:非金属矿物制品业的问题不是需求塌方,而是产能相对过剩。61.2%的产能利用率意味着行业有相当一部分装置处于低负荷状态,供给端的冗余把本可以实现的量价齐升压成了价格竞争。发泡行业的情况具有同构性——发泡板材、发泡包装、发泡鞋材这几条线的产能扩张速度,如果在需求增速回落时没有同步收敛,就会复制同样的路径:开工率下探,价格战开打,现金流被库存吃掉。 而专用设备制造业77.7%的产能利用率,比非金属矿物制品业高出16.5个百分点。这两个数字的差距,本身就是一条产业升级的注脚——制造装备环节的产能在三季度是相对紧凑的,而传统建材类环节依然宽松。 三、汽车与新能源:发泡件需求里确定性最高的一块9月份,汽车制造业增加值同比增长6.7%。分产品看,汽车产量306.3万辆,同比下降5.7%,其中新能源汽车187.0万辆,同比增长16.9%。这是全篇数据中与发泡材料关联最直接的一组:汽车产量在下降,但结构在快速切换到新能源。 对发泡材料而言,这条线索比汽车总量更有意义。汽车产量-5.7%但行业增加值+6.7%,说明单位产品的价值量在提升;而新能源汽车对轻量化的要求高于燃油车,座椅骨架、门槛梁、电池包下壳体、行李厢内饰的缓冲吸能件,更多使用结构泡沫与超薄发泡层。电池包底部与内部的缓冲、隔热、阻燃方案,是新能源车发泡材料增量最集中的位置——这里的性能门槛(阻燃、隔热、抗冲击、重量)远高于传统内饰件,材料单价与认证周期也完全不同。 需要提醒的是,9月份新能源汽车187.0万辆的产量已占汽车总产量的约六成,这个比例下"新能源专用件"与"通用件"的边界正在变得模糊——很多主机厂开始在通用内饰件上直接导入轻量化发泡方案。也就是说,发泡件的渗透不只发生在新能源专属部位,而是在向全车内饰扩散。 四、出口与成本:外需和PPI同时向上前三季度,全国货物进出口总额399399亿元,同比增长18.8%,其中出口231979亿元,增长16.4%,进口167420亿元,增长22.3%。9月份进出口总额51628亿元,同比增长27.5%,比上月加快7.7个百分点。9月份规模以上工业企业实现出口交货值17132亿元,同比名义增长17.0%。 这一组数字对发泡行业是明确利好:出口交货值名义增长17.0%,显著高于工业增加值5.5%的实际增速,说明工业品的海外订单正在拉动产出。对做鞋材中底、汽车内饰发泡、包装缓冲件的工厂而言,9月是订单承接窗口。但要注意出口交货值是名义值,包含价格因素——结合下面这组成本数据一起看才准确。 前三季度,全国工业生产者出厂价格(PPI)同比上涨2.3%,其中9月份同比上涨5.0%,涨幅比上月扩大1.2个百分点,环比上涨1.2%;前三季度工业生产者购进价格同比上涨3.6%,9月份同比上涨6.9%,环比上涨1.2%。 购进价格涨幅(9月+6.9%)高于出厂价格涨幅(9月+5.0%),意味着中游制造环节的价差在被压缩。对发泡企业这是双向的:一方面MDI、聚醚多元醇等原料随PPI上行会推高制造成本;另一方面如果下游客户不接受同步调价,毛利会被两头挤压。9月产品销售率97.0%、同比下降0.2个百分点,也印证了价格传导并不顺畅。 五、固定资产投资下行,是一个需要分开看的变量前三季度,全国固定资产投资(不含农户)334115亿元,同比下降7.2%,与1—8月份持平;扣除房地产开发的固定资产投资下降4.2%。初步核算,前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%,分季度看一季度增长5.0%、二季度增长4.3%、三季度增长4.5%。其中知识产权产品投资同比增长9.3%,高技术产业投资同比增长4.9%,其中信息服务业、航空航天器及设备制造业、电子及通信设备制造业投资分别增长20.2%、12.5%、7.6%。 总固定资产投资-7.2%与高技术产业投资+4.9%并存,说明投资在总量收缩的同时向新质生产力集中。对发泡行业的映射是分层的:建筑保温与家装类发泡需求承压(与非金属矿物制品业-2.4%、61.2%的产能利用率一致),而技术升级型需求(3D打印设备、锂离子电池、工业机器人等相关产业链)在增长。这一点对产能布局的启示是明确的——新增发泡产能若绑定在建筑保温这条线上,产能利用率的压力会在四季度继续显现。 六、把四组数字串成发泡行业自己的账第一,产能端要比需求端跑得慢。 三季度非金属矿物制品业61.2%的产能利用率是一个提醒。发泡板材、包装成型这些设备投入相对固定、切换成本不高的环节,在需求增速回落的阶段最容易陷入低负荷运转。对每一条具体产品线,都应该算一遍"本季度实际产出 / 可用产能",而不只看订单。 第二,采购端可以更从容,但要盯牌号而非盯总量。 化学原料和化学制品制造业9月仅增长2.4%,上游总量供给相对宽松。但总量宽松不等于具体牌号宽松——尤其是发泡级牌号(专用发泡级聚乙烯、发泡级EVA、特定粘度聚醚)在牌号认证与批次稳定性上有门槛,供应宽松时更应该借机锁定牌号与备选源,而不是在价格低位随意切换供应。 树脂端的装备动向也印证了这一点。据报道,大橡塑已与中国石化上海石化公司签订40万吨/年FDPE挤压造粒机组供应合同,合同总额超亿元;截至目前大橡塑已向多家行业重点客户交付5台套40万吨/年及以上同类型机组。大型FDPE挤压造粒机组是聚烯烃装置核心关键装备,这类机组近年在聚乙烯扩产周期中密集落地,反映的是通用聚乙烯树脂供给的扩张。而发泡级聚乙烯与发泡级EVA是通用树脂中附加了熔体强度、泡孔稳定性等专用指标的小众牌号,其产能不能简单按通用料的规模推算——树脂总量扩张与发泡级牌号供给之间,不是一一对应的关系,这正是需要单独跟踪牌号的原因。 第三,把汽车与新能源件当成结构性机会,而不是总量机会。 汽车产量-5.7%与汽车制造业增加值+6.7%的背离,说明机会不在总量而在单位价值量。电池包缓冲隔热阻燃方案、结构泡沫内饰件、全车轻量化发泡替换,这三处的导入门槛比通用件高,进入后粘性也更强。对已经拿到主机厂认证的企业,现在是把订单做深的时间窗口;对还在做通用低价件的产线,这是决定下一轮竞争位置的分水岭。 第四,成本与订单要同步定价。 9月购进价格+6.9%对出厂价格+5.0%,产品销售率97.0%同比降0.2个百分点。当PPI上行、订单靠出口拉动时,最容易犯的错误是"先接单后算账"。建议把MDI、聚醚多元醇、发泡剂三类主要原料的月度均价,与当月产品销售率放在一起看——两者的背离幅度,就是这一季度该调还是该守的量化依据。 结语9月的宏观数据给发泡行业留下了一组不太一致的数字:工业增加值5.5%的平稳增长之下,是非金属矿物制品业-2.4%的收缩、61.2%的产能利用率、专用设备制造业12.1%的高增,以及汽车产量-5.7%与新能源+16.9%的结构切换。把这组数字读完,发泡企业真正要回答的问题其实很具体:哪些产线的开工率已经低于盈亏平衡点、哪些牌号的采购窗口正开着、以及下一轮产能该跟着哪一条需求曲线走。 本文数据来源:国家统计局发布的2026年9月份规模以上工业增加值、2026年三季度全国规模以上工业产能利用率及前三季度经济运行情况,以及塑料机械网资讯中心刊载的相关行业报道。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |