|
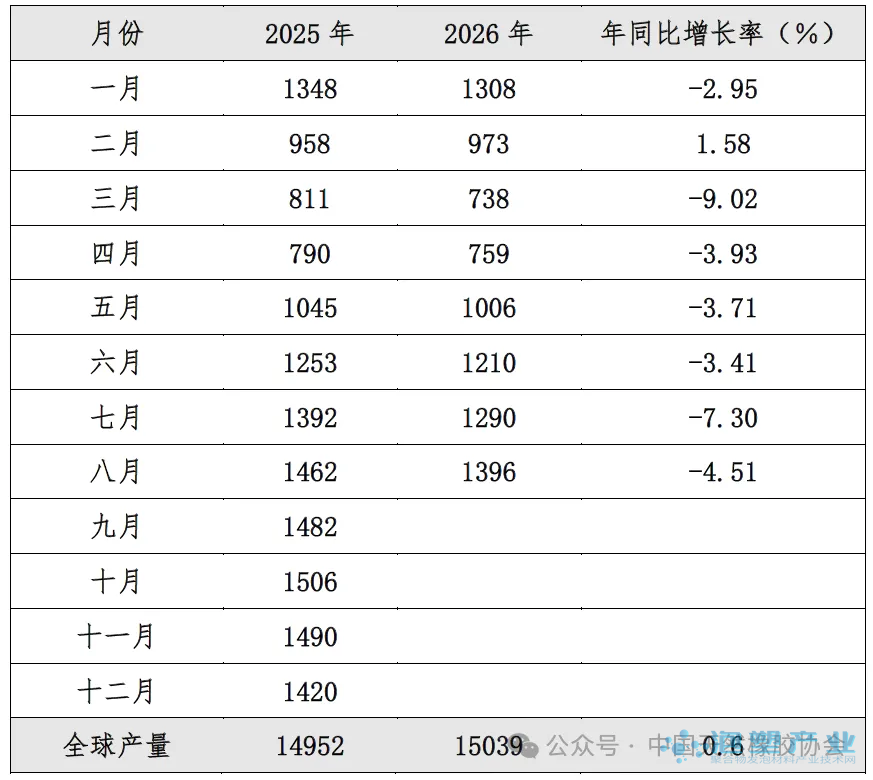
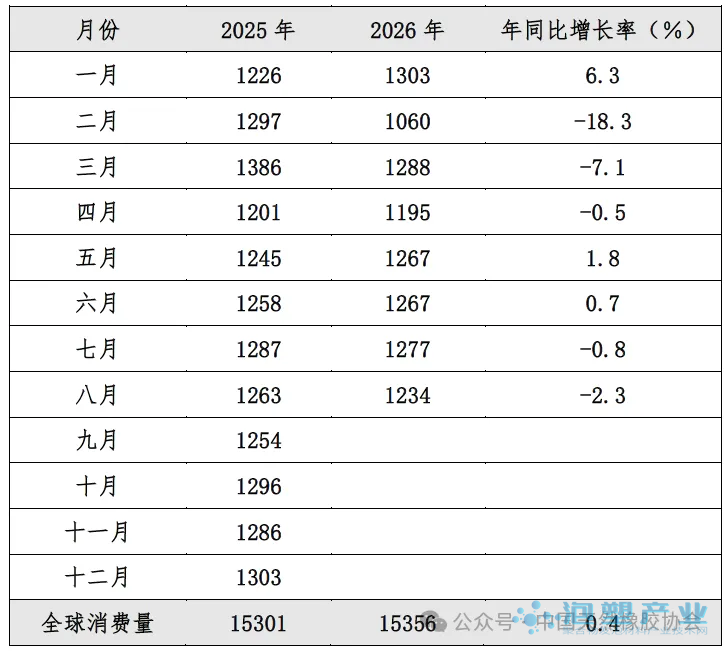
据ANRPC(天然橡胶生产国协会)2026年8月统计月报,2026年8月全球天然橡胶产量139.6万吨,同比下降4.51%;消费量123.4万吨,同比下降2.3%。全年预估产量1503.9万吨,较2025年的1495.2万吨增长0.6%;预估消费量1535.6万吨,较上年微增0.4%。 对泡塑行业而言,这份数据的意义不在于"橡胶涨没涨",而在于它揭示了一个供给侧的结构性变化:全球天然橡胶的增量空间正在收窄,而需求侧的驱动正从传统轮胎向新能源汽车、海洋工程、特种减振等分散场景迁移。天然橡胶与合成橡胶是并列的两大橡胶品类,前者是乳胶发泡、橡胶泡棉、承压式密封泡棉的直接原料,也是部分热塑性弹性体共混改性体系中的弹性相来源。当上游供给增速放缓,泡塑企业的采购节奏就要跟着重算。
一、4.51%的同比降幅意味着什么:要看的是同比,不是绝对量先把口径讲清楚,否则很容易读反。全年预估产量1503.9万吨,折算下来月均水平约为125.3万吨;而8月实际产量139.6万吨,比这个月均水平高出约11%。同样地,全年预估消费量1535.6万吨对应月均约128.0万吨,而8月实际消费量123.4万吨,比月均低约3.6%。 所以8月这份数据准确的读法是:同比降幅是真实的(产量-4.51%、消费量-2.3%),但当月产量仍高于全年预估折算的月均水平,而消费量低于月均水平。这意味着8月全球天然橡胶处在"供给相对充裕、需求相对偏弱"的组合里,属于淡季特征明显的时段,而不是供给被收紧的时段。这个区别对采购决策是实质性的——淡季的现货议价窗口通常优于旺季,企业如果按"供给收缩"的假设去抢货,反而容易在四季度需求回补时面对更高的价格。 ANRPC在月报中说明,本次预测调整源于对泰国2025年产量的修正,以及对泰国、马来西亚和印度尼西亚2026年产量的最新估计。换句话说,本轮预测修正本身就来自主产国供应端的不确定性,而不是需求端的主动变化。这也是上文月均对比只能当作参考尺度、不能当作精确预测值的原因——分母本身还在被修正。 对泡塑企业而言,天然橡胶的采购决策与轮胎企业有本质区别。轮胎企业买的是标准胶和复合胶,规格相对集中;而发泡用的天然胶更多使用低黏度乳胶、医用级乳胶、配合用固体天然橡胶等细分品种,牌号更碎、批量更小。这意味着中小型泡塑企业往往没有轮胎企业那种长单锁量能力,在供给收缩期更容易被现货市场推着走。 二、消费量降2.3%背后的需求再分配:轮胎仍是基本盘,但增量在别处ANRPC对8月消费需求的判断是:轮胎更换保持韧性、电动汽车市场持续扩张(尤其是在中国、印度和欧洲地区)、汽车产量持续增长,这些增长在一定程度上被轮胎制造的季节性疲软、高昂的原材料成本、贸易限制和地缘政治干扰所抵消。 2026年第四季度全球消费量预计逐步增长,但需求前景仍取决于汽车销售、轮胎生产、航运状况以及天气条件。 这里有一个对泡塑行业容易被忽略的传导路径:天然橡胶的需求基本盘仍在轮胎更换这一侧,而轮胎企业的采购节奏对全球天然橡胶的库存与价格具有决定性影响。当轮胎端因汽车产销放缓而出现季节性疲软时,泡塑这类小众需求在总量上无法左右价格,但会在供应紧张时成为被"挤压"的一方——因为议价能力和锁量能力都不在一个量级。 反过来看,需求侧确实出现了对泡材有利的信号:印度尼西亚国家研究创新署(BRIN)于8月10日宣布,已开发出先进橡胶技术以提升出口价值,正在研发用于火车部件、飞机轮胎以及码头护舷和橡胶气囊等海事产品的天然橡胶基材料。需要说明的是,码头护舷与橡胶气囊在结构上多以实心橡胶或橡胶—织物复合形式实现,部分高附加值方案会引入闭孔发泡或发泡芯材,但"属于闭孔泡棉的典型应用"这一说法并不准确——把这类海事制品整体归入泡棉类别,会高估发泡材料在这一场景中的实际用量。它的意义在于对阻燃、耐海水、耐候的要求与普通橡胶制品完全不同,属于值得跟踪的高附加值细分方向,但不宜据此推算泡材需求增量。 三、产销国动态:马来西亚未启动激励计划,反映的是收购价已高于触发线马来西亚橡胶局(MRB)宣布,2026年8月马来西亚全境未启动橡胶生产激励计划(IPG)。当月杯凝胶平均收购价为:马来西亚半岛每公斤3.90林吉特,沙巴州每公斤3.60林吉特,砂拉越州每公斤3.40林吉特。 IPG 是马来西亚在胶价低于特定水平时向胶农发放补助的稳产机制。激励计划未启动,直接含义是当期收购价被认为已高于触发线,官方没有用补贴去刺激额外产出。这一信号对采购方的含义是双向的:一方面说明胶农端没有因价格低迷而减产,供给端不至于被动收缩;另一方面也提示高价环境下继续加库存的性价比在下降。需要说明的是,IPG 的触发线属于政策参数,公开报道中并未给出具体数值,因此本文只作方向性解读,不据此推断收购价距离触发线的幅度。 需要说明的是,中国、印度尼西亚、泰国三个主产国的胶价体系并不完全同步,本地收购价与进口到岸价之间还隔着汇率、海运费与关税三层变量,因此上表数据只能作为趋势参考,不宜直接换算为国内泡塑企业的采购成本。 四、对泡塑企业的三重传导4.1 采购节奏:淡季分批建库,而不是旺季追涨按上文口径,8月天然橡胶处在供给高于月均、消费低于月均的组合里。对乳胶发泡和橡胶泡棉企业而言,更实际的做法是在淡季把年度用量拆成更短的锁量窗口、分批建库,把风险敞口控制在两到三个月的用量,而不是在旺季价格反弹时押注单一时点补货。 4.2 配方替代:天然胶不是唯一解,但要算清替代边界天然橡胶在配方体系里的角色是提供弹性与撕裂强度,通常与丁苯橡胶(SBR)、丁腈橡胶(NBR)、顺丁橡胶(BR)等合成橡胶并用。供给紧张时,替代思路主要有三条: 一是提高合成橡胶在非关键部位的配比,但这会改变回弹与压缩永久变形的表现,对密封泡棉这类要求长期形状保持的制品并不划算; 二是转向可降解或生物基弹性体,例如 2026 年 10 月在嘉兴召开的中国合成橡胶工业协会团体标准技术审查会上,由华南理工大学牵头完成的《生物基可降解聚酯橡胶 通用技术规范》通过技术审查,这类新型弹性体为配方调整提供了新选项,但目前仍处于标准制定阶段,规模化供应与价格曲线都还不明朗; 三是重新核算总配方成本而非单一胶种价格。发泡体系的成本敏感项往往不在主料本身,而在发泡剂、闭孔助剂、阻燃剂和脱模剂——主料涨价时,配方中这些辅料项的占比会被动变化,这部分影响在采购谈判中容易被漏掉。 4.3 可追溯性:从"能买到"到"说得清来源"供给波动期,采购方对上游原料来源的审查力度通常会同步提高。在碳足迹核算逐步进入供应链采购文件的背景下,这一点对出口型泡塑企业尤其明显。相关标准工具正在补齐:中国合成橡胶工业协会 2026 年第二次团体标准技术审查会上,浙江传化合成材料股份有限公司牵头的《温室气体 产品碳足迹量化方法与要求 丁二烯橡胶》完成技术审查;同时南京金浦英萨合成橡胶有限公司牵头申报的《丁腈橡胶装置丁二烯回收料》、山东京博中聚新材料有限公司牵头申报的《生物基衣康酸酯-丁二烯胶乳》两个项目完成立项评估。 标准尚未正式发布,但方向已经清楚:发泡用弹性体原料的采购,迟早要从"看检测报告"转向"看碳足迹核算方法是否对得上"。企业现在需要做的,是提前把自家产品的碳足迹数据组织方式与上游标准的方法学口径对齐,避免标准落地后再返工。 同次审查通过技术审查的还有《鞋材用透明耐黄变丁二烯橡胶》,由浙江传化合成材料股份有限公司牵头完成。鞋材是发泡材料最集中的终端应用场景之一——EVA、PU、TPU 三类发泡中底的性能差异,很大程度上取决于所配橡胶相的耐黄变与透明性表现。一项面向鞋材的丁二烯橡胶团体标准,其下游影响会沿着"橡胶牌号—发泡改性料—中底制品"的链条逐级传导。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |