|
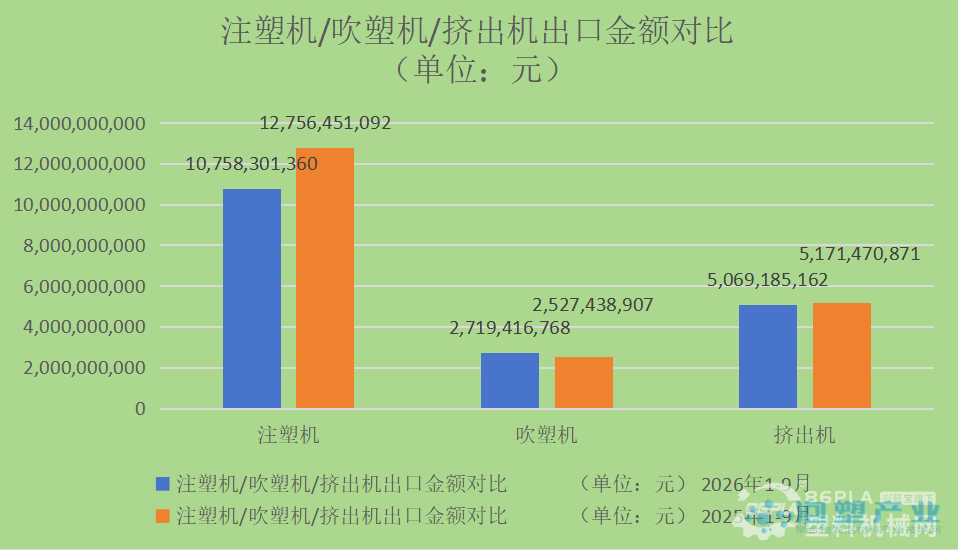
据塑料机械网整理的海关总署数据,2026年1—9月我国注塑机累计出口34405台,出口金额107.58亿元;相比2025年同期的42279台、127.56亿元,出口数量同比下降18.62%,出口金额同比下降15.66%。同期注塑机进口却走出相反曲线:累计进口5914台、26.57亿元,数量同比增长32.27%,金额同比增长0.96%。 这两组方向相反的数字,落到发泡行业身上对应的是一个很具体的问题——做EPP(发泡聚丙烯)结构发泡珠粒、做PS结构泡沫的注塑成型设备,产能账该怎么重新排。本文先把这三笔数据摆清楚,再谈它对发泡制品厂的实际含义。
一、三笔进出口数据:出口降、进口涨、单价走高出口端量价齐跌。1—9月注塑机累计出口34405台、107.58亿元,同比减少7874台、减少19.98亿元。按台均口径计算,2026年前三季度出口台均单价约31.3万元/台,2025年同期约30.2万元/台——单价其实微幅上升。这说明出口下滑主要来自台数收缩,而不是低价产品占比上升。9月单月出口3507台、12.44亿元,环比看仍在收缩通道。 进口端数量大涨但金额几乎没动。1—9月累计进口5914台、26.57亿元,同比多进1443台、多出0.25亿元。进口台均单价从2025年同期的约58.9万元/台降到约44.9万元/台,降幅约24%。这一组数字的解读必须谨慎:台均单价下降,可能反映大吨位设备占比上升(单台价值高、拉低了平均值),也可能反映中低端机型进口替代增加。仅凭海关的总量口径无法区分这两种情况。 挤出机进口明显下滑。1—9月挤出机累计进口金额35.68亿元,同比下降14.46%,是三大品类中进口降幅最大的。吹塑机进口金额5.07亿元,同比增长4.15%;出口金额27.19亿元,同比增长7.6%,是唯一出口金额正增长的品类。 二、同一份数据里的宏观背景海关总署同期数据显示,2026年前三季度我国货物贸易进出口39.94万亿元,同比增长18.8%,其中出口23.2万亿元、增长16.4%。也就是说,在外贸总量两位数增长的背景下,注塑机出口反而两位数下滑——这不是总量拖累,是这个细分品类的独立回落。 国家统计局口径的9月数据可以提供另一侧的参照:9月份规模以上工业增加值同比增长5.5%,1—9月同比增长5.3%;分行业看,专用设备制造业9月增长12.1%,通用设备制造业增长8.5%,化学原料和化学制品制造业增长2.4%。专用设备增速明显高于化学原料行业,说明设备端的景气度并未整体走弱。 塑机上市公司自身的半年报也支持这个判断。据15家塑机上市企业2026年半年报数据,营收温和复苏而盈利分化是上半年行业运行的共同特征:15家企业中12家营收同比增长、3家下滑,但归母净利润只有6家增长、8家下滑,还有2家由盈转亏。海天国际上半年营收91.02亿元、归母净利润15.81亿元,净利润同比下滑7.65%;软控股份营收43.89亿元、伊之密营收31.02亿元分列第二、三位。行业集中度很高——14家境内上市企业合计营收约223.91亿元,海天国际一家占40.7%,合计归母净利润约23.45亿元,海天国际占67.4%。 利润承压最明显的是中化装备(营收同比-33.49%,归母净利润-6559.40万元)与灵鸽科技(营收+62.72%但归母净利润-288.85万元);而拓斯达、金鹰股份通过自动化产线放量与产品结构优化,实现了营收与净利润双增。"增收不增利"普遍出现在头部企业,意味着设备厂商的现金流压力会直接转化为对下游发泡制品厂的价格让步空间。 三、对EPP结构发泡制品厂的三笔账把上述数据放到结构发泡的具体语境里,需要区分三种设备,因为它们的折旧强度和国产替代进度完全不同。 第一笔:预发泡机(结皮/自由发泡珠粒)。这是EPP珠粒与PS/EPS珠粒生产的核心设备,属于通用化工机械,不计入海关"注塑机"口径。它不直接受本文这组数据影响,但与挤出机的进口下滑(-14.46%)同属塑料加工机械链条,设备投资意愿的整体收缩信号是一致的。 第二笔:结构发泡注塑机。EPP结构发泡制品(汽车保险杠、尾门内板、前后防撞梁,家电侧板,以及缓冲包装)主要靠注塑成型。结构发泡对设备的刚性要求高于普通注塑:需要较高的注射速度与背压配合、稳定的模腔压力控制(发泡倍率直接决定制品刚度)、以及足够大的锁模力与顶出力。赵世成教授指导的浙江杰上杰TPEE产业化项目这类一次开车即出合格品的案例,反映的是工艺窗口已被掌握的成熟度。这类设备的进口替代在2026年已经推进到"数量进、金额不进"的位置——设备台数在增加,但单台价值在下移,说明国产机型正在进入采购清单。 第三笔:模具与模温/发泡剂注入配套。结构发泡制品的成本大头往往不在机台而在模具。发泡倍率、泡孔结构与制品收缩率的匹配属于模具侧问题,这部分不体现在海关整机数据里,采购时容易被漏算。 四、出口回落对发泡制品出口链的传导注塑机出口回落18.62%,最直接的关联是国内发泡制品加工企业的新增设备供给。三条传导路径: 其一,设备交付周期与价格。出口订单萎缩会让国内注塑机厂商更依赖内需与海外新兴市场,短期价格战概率上升。对采购方是利好,但要警惕低价机台在结构发泡场景的长期表现——发泡制品的报废往往与工艺重复性相关,而这需要几十甚至几百模次才能验证。 其二,二手设备流动性。出口退潮会让一部分产线回流国内市场,二手机台价格与售后可得性都会变化。二手发泡专用机台(尤其是预发泡机与结构发泡注塑机)的品控风险高于通用注塑机。 其三,海外产能替代。国内设备厂商把原本出口的产能转向国内,会加速国产机型在国内的迭代速度,中长期对发泡制品厂是有利的。 结语2026年前三季度注塑机出口量额双降、进口数量增长但金额持平,这组数据对发泡行业的直接结论是:新增成型设备的性价比窗口正在打开,但设备采购的判断重心应从"买不买得起"转向"工艺重复性能不能验证"。结构发泡制品的报废率、发泡倍率窗口与模具匹配度,才是决定单位成本的关键变量,这部分不体现在任何海关统计口径里。 本文数据来自海关总署统计口径,经塑料机械网整理;工业增加值数据来自国家统计局月度发布。以上均为公开统计数据的转述,不构成投资建议。文中关于EPP结构发泡设备配置的分析属行业共性工程判据的梳理,非报道结论,未经具体应用项目验证。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |