|
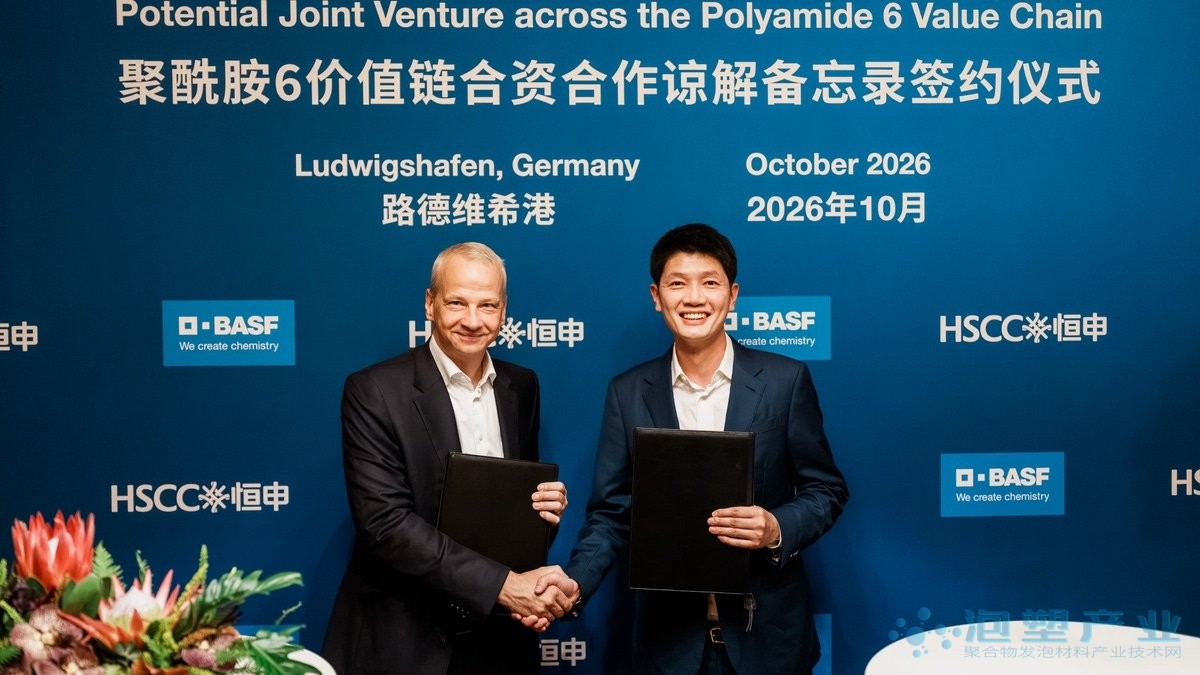
据 BASF 官方新闻室 2026 年 10 月 19 日发布的消息,巴斯夫(BASF SE)与 Highsun Holding Group(HSCC,中文常译“湖南石化”)已签署一份不具约束力的谅解备忘录(MoU),双方将探讨把各自在欧洲的聚酰胺 6(PA6)产业链业务整合进一家各持股 50% 的合资企业。
这份 MoU 的关键在于“European activities”这一限定词:合并范围锁定在双方在欧洲的相关资产,而非全球层面的重组。聚酰胺 6 的基础链条是“己内酰胺—聚酰胺 6”:上游己内酰胺经聚合得到 PA6 切片,再经纺丝得到纤维。合资若落地,等于把这一段的上游与中游放到同一主体内。 目前该协议仅为不具约束力的谅解备忘录,双方尚需完成尽职调查、就商业条款达成一致,并走完各自的公司治理与监管审批程序。公告未披露交易金额、股比以外的资产细节,也未给出预计交割时间表。因此应把它视为一次“可行性探索”,而非已完成的并购或资产交割。 对聚合物发泡产业链而言,聚酰胺 6 属于可发泡改性料的基材家族:经成核与发泡改性后可用于轻量化结构件与缓冲件,其上游己内酰胺的成本与开工率会传导到 PA6 切片价格,再传导到改性料报价。因此一条新的 PA6 中游产能整合,对下游而言值得跟踪的是区域供应格局是否变化,而不是这条消息本身带来的即期价格变化。 值得注意的是,巴斯夫近期在 PA6 回收技术上有另一条独立动作:其在 K 2025 展出的聚酰胺 6 解聚与溶剂法回收两个项目,同时获得 MATERIALICA 2026 “CO2 效率”类别奖与 Fakuma Innovation Award 2026 可持续类别亚军。合资整合与回收技术推进,是巴斯夫在聚酰胺 6 上两条并行的布局。 结语50:50 的对等合资结构在欧洲聚酰胺产业链重组的背景下并不罕见,但对聚酰胺 6 下游改性料与可发泡基材而言,这仍是一条值得持续跟踪的供应侧信号:若合资落地,欧洲 PA6 中游产能格局将出现新的主体,而其对发泡料成本的实际影响,仍取决于最终交割范围与产能投运节奏。 免责声明:部分资料来源于网络,转载的目的在于传递更多信息及分享,并不意味着赞同其观点或证实其真实性,也不构成其他建议。仅提供交流平台,不为其版权负责。如涉及侵权,请联系我们及时修改或删除。邮箱:polyreduct@126.com |